’t Koffer(tje) 2026


Url gekopiëerd!
Verlaging en afschaffing startersaftrek
Als het aan het kabinet ligt wordt de startersaftrek vanaf 2027 verlaagd van € 2.123 naar € 10 en per 1 januari 2028 afgeschaft. Een startende ondernemer kan de startersaftrek maximaal 3 jaar toepassen. Het is een extra aftrek van de winst bovenop de zelfstandigenaftrek (in 2027: € 900). U bent een startende ondernemer als u in 1 of meer van de 5 voorafgaande kalenderjaren geen ondernemer was én u in die periode niet meer dan 2 keer zelfstandigenaftrek hebt toegepast. U moet in al die jaren wel steeds aan het urencriterium en de overige voorwaarden voor de zelfstandigenaftrek voldoen. Dat wil zeggen dat u minimaal 1.225 uur aan activiteiten voor uw onderneming moet hebben besteed. Daarnaast heeft u aan het begin van het jaar de AOW-leeftijd nog niet bereikt en besteedt u minimaal 50% van uw totale arbeidstijd aan werkzaamheden voor uw onderneming. Heeft u aan het begin van het jaar de AOW-leeftijd wel bereikt, dan wordt de zelfstandigenaftrek gehalveerd.
Let op
Ook de startersaftrek bij arbeidsongeschiktheid wordt vanaf 1 januari 2029 afgeschaft. Daarnaast wordt per 1 januari 2028 de fiscale regeling willekeurige afschrijving starters afgeschaft.
Stapsgewijze afschaffing stakingsaftrek
Het kabinet wil de stakingsaftrek (in 2026: maximaal € 3.630) stapsgewijs afschaffen, maar met een tussenstap. De aftrek wordt eerst 3 jaar met 75% verlaagd tot € 908 en daarna geheel afgeschaft. Als u stopt met uw onderneming en u daarbij winst realiseert, kunt u onder voorwaarden de stakingsaftrek toepassen. Dit is een eenmalige aftrekpost van uw stakingswinst.
Let op
De stakingsaftrek geldt per ondernemer, niet per onderneming!
Versobering en afschaffing meewerkaftrek
Ook de meewerkaftrek wil het kabinet-Jetten eerst versoberen door eerst 3 jaar een vermindering met 75% en daarna gehele afschaffing. U komt voor de meewerkaftrek in aanmerking als u aan het urencriterium voldoet en uw partner minimaal 525 uren per jaar meewerkt in uw onderneming. Uw partner ontvangt daarvoor geen vergoeding of een niet van de winst aftrekbare vergoeding van maximaal € 5.000. De meewerkaftrek bedraagt een percentage van de winst, afhankelijk van het aantal uren dat uw partner meewerkt in uw onderneming, variërend van 1,25% bij minimaal 525 uren en 4% bij 1.750 uren of meer.
Verhoging forfait aftrekbare reiskosten
Een van de maatregelen die het kabinet met terugwerkende kracht tot 1 januari 2026 heeft getroffen om de gevolgen van de crisis in het Midden-Oosten te ondervangen is de structurele verhoging van het forfait voor aftrekbare reiskosten van € 0,23 naar € 0,25 voor ondernemers en resultaatgenieters. Door de opname in het Belastingplan 2027 heeft deze maatregel een wettelijke basis gekregen.
Meer EIA
Doet u energiebesparende investeringen die op de Energielijst staan, dan kunt u daar nu 40% energie-investeringsaftrek (EIA) voor krijgen. Dit percentage wordt op 1 januari 2027 verhoogd naar 45,5%. Investeren in energiebesparende bedrijfsmiddelen en duurzame energie levert volgend jaar dus meer aftrek op van uw winst.
Afschaffing bosbouwvrijstelling
De voordelen uit een bosbedrijf zijn vrijgesteld van inkomsten- en vennootschapsbelasting. Bosbouwbedrijven maken in de praktijk weinig winst en maken daarom slechts beperkt gebruik van deze bosbouwvrijstelling. Het kabinet wil daarom deze vrijstelling per 1 januari 2029 afschaffen en stelt geen overgangsregeling voor. Wel zal er op termijn mogelijk een subsidieregeling ter vervanging komen.
Btw-verhoging sierteelt
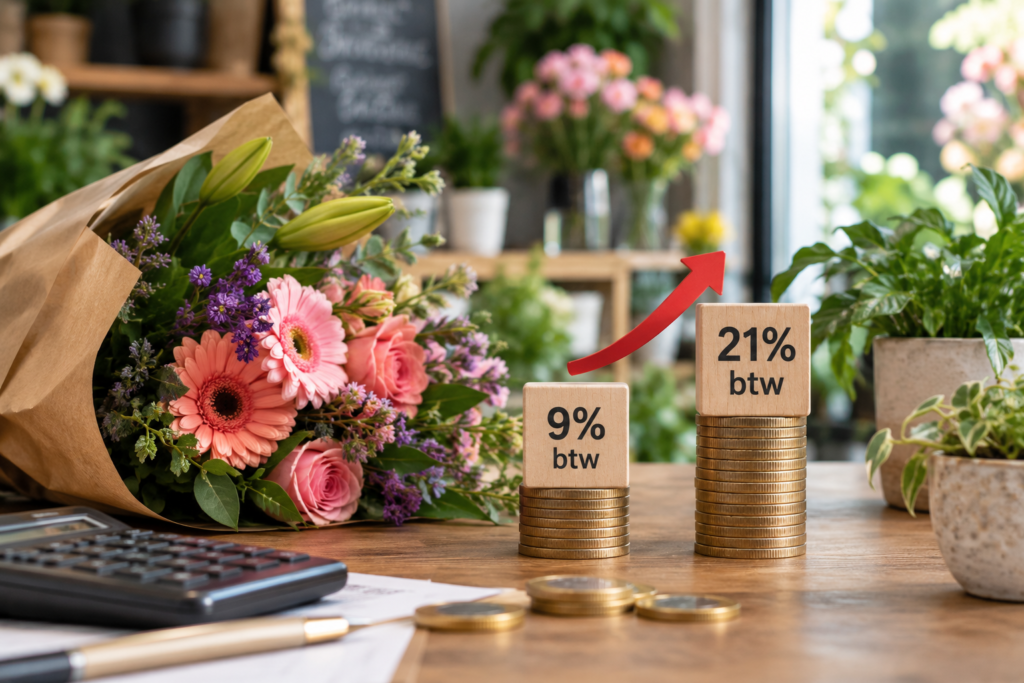
Het kabinet stelt voor om per 1 januari 2028 het verlaagde tarief van 9% voor sierteelt af te schaffen. Sierteeltproducten worden vanaf dat moment belast tegen 21% btw. Sierteeltproducten zijn onder meer bloembollen, snijbloemen, kamer- en tuinplanten en boomkwekerijproducten, zoals kerstbomen. De tariefsverhoging betreft ook de import van deze producten. De maatregel raakt niet de export. Daarop is het btw-nultarief op van toepassing.
Afschaffing verlaagd btw-tarief op ballonvaarten
Ook het verlaagde btw-tarief op ballonvaarten moet als het aan het kabinet ligt per 1 januari 2028 worden afgeschaft. Vooruitbetalingen en vouchers in 2027 voor ballonvaarten in 2028 vallen ook onder het 21%-tarief. Voor het toepasselijke tarief wordt namelijk aangesloten bij het moment waarop de ballonvaart daadwerkelijk plaatsvindt.
Jaarlijkse indexatie alcoholaccijns
De tarieven van de alcoholaccijns worden vanaf 2027 jaarlijks geïndexeerd. De tarieven worden nu nog niet geïndexeerd. Bij inflatie neemt daardoor de hoogte van het tarief relatief af. Door de tarieven van de alcoholaccijns jaarlijks te indexeren blijft de reële hoogte van de tarieven gelijk. Het minimumbedrag van de bieraccijns wordt niet geïndexeerd.
Daarnaast wordt de kleine brouwersregeling afgeschaft. Daarmee vervalt het verlaagde accijnstarief voor bier van kleine zelfstandige brouwerijen.
Tijdelijke verlaging motorrijtuigenbelasting
Sinds 1 juli 2026 tot 31 december 2026 is het tarief voor de motorrijtuigenbelasting (mrb) voor bestelauto’s van ondernemers gehalveerd. Het mrb-tarief voor vrachtauto’s is in die periode zelfs verlaagd naar nul. De maatregelen moesten nog een wettelijke basis krijgen. Daarom zijn deze met terugwerkende kracht tot 1 juli 2026 opgenomen in het Belastingplan 2027.
Wettelijke basis voor tijdelijke verlaging vrachtwagenheffing
Sinds 1 september 2026 zijn de tarieven van de vrachtwagenheffing tijdelijk verlaagd met 22,3%. Dit in verband met de gestegen brandstofkosten als gevolg van de crisis in het Midden-Oosten. De verlaging duurt tot eind 2026 en geldt voor alle categorieën vrachtauto’s. Het gemiddelde tarief zakt hierdoor van € 0,191 naar € 0,148 per gereden kilometer. Ook deze verlaging moest nog een wettelijke basis krijgen. Daarom is dit nu met terugwerkende kracht tot 1 september 2026 opgenomen in het Belastingplan 2027.
Verduidelijking belastingplichtige CO2-heffing glastuinbouw
Onder de huidige regelgeving zijn belastingplichtig voor de CO2-heffing in de gastuinbouw natuurlijke personen en rechtspersonen. Hierdoor wordt de indruk gewekt dat bij een personenvennootschap (zoals vennootschap onder firma of maatschap) de achterliggende firmanten of maten belastingplichtig zijn. Om deze indruk weg te nemen, wordt verduidelijkt wie belastingplichtig is voor CO2-heffing glastuinbouw. Voorgesteld wordt om expliciet aan te geven dat belastingplichtig is voor deze heffing eenieder die het glastuinbouwbedrijf drijft. Hierdoor zijn personenvennootschappen zelf belastingplichtig. De firmanten en maten zijn dan dus niet afzonderlijk belastingplichtig, waardoor er ook geen toerekening aan hen hoeft plaats te vinden.
Verlaagde energiebelastingtarief verlaagd
Als de verplichte bijmenging met groen gas vanaf 1 januari 2027 in werking treedt, dan wordt het verlaagde energiebelastingtarief voor de glastuinbouw in 2027 verlaagd om de meerkosten van deze verplichting te compenseren.
DGA
Verruiming forfaitaire regeling innovatiebox
Een innovatieve bv die recht heeft op toepassing van de innovatiebox betaalt slechts 9% vennootschapsbelasting. Het kabinet wil de innovatiebox toegankelijker maken, met name voor het mkb. De innovatiebox kent een vereenvoudigde regeling, waarbij uw bv onder voorwaarden een vast bedrag aan innovatievoordeel in aanmerking mag nemen, zonder een ingewikkelde berekening te hoeven maken van dit voordeel. Daarom wordt voorgesteld om het maximumbedrag van deze forfaitaire regeling vanaf 2027 te verhogen van € 25.000 naar € 100.000. Uw bv mag dit bedrag verdelen over 3 jaar vanaf het jaar waarin het immateriële activum ontstaat.
Waardering aanmerkelijk belang bij zetelverplaatsing naar Nederland
Een in het buitenland woonachtige aandeelhouder van een vennootschap waarvan de zetel (lees: werkelijke leiding) naar Nederland wordt verplaatst, wordt in Nederland buitenlands belastingplichtig. Het kabinet stelt voor om op dat moment de waarde van het aanmerkelijk belang in die vennootschap vast te stellen op de waarde in het economisch verkeer. Hierdoor wordt in Nederland alleen belast een waardestijging of waardedaling die zich voordoet ná de zetelverplaatsing.
Uitsluiten samenloop onbelaste dividenduitkering na overlijden en excessieflenenregeling
Als een aandeelhouder met een aanmerkelijk belang (ab-houder) in een bv (tenminste 5%) overlijdt, dan worden de aandelen geacht te zijn vervreemd tegen de werkelijke waarde. De erflater/ab-houder betaalt dan inkomstenbelasting over de waardeaangroei van de aandelen. Doen de erfgenamen kort daarna een dividenduitkering op de verkregen aandelen, dan zouden zij nog een keer belasting moeten betalen over dezelfde waardeaangroei. Om dit te voorkomen kunnen de erfgenamen dividend onbelast uitkeren, mits zij dit binnen 24 maanden na het overlijden van de ab-houder doen en hier om verzoeken in de aangifte inkomstenbelasting.
De excessieflenenregeling belast schulden aan de eigen bv als inkomen uit een aanmerkelijk belang als die schulden meer dan € 500.000 bedragen.
Samenloop van deze regelingen zou bij vererving tot onbedoelde fiscale nadelen leiden voor de erfgenamen. Daarom wordt voorgesteld om deze samenloop uit te sluiten.
Teruggaafregeling dividendbelasting uitgebreid
Participeert u in een Nederlandse fiscale beleggingsinstelling en wordt aan u dividend uitgekeerd? Dan kunt u de ingehouden dividendbelasting – onder voorwaarden – terugvragen. Participeert u echter via een buitenlandse beleggingsinstelling en keert die aan u dividenden uit afkomstig van in Nederland gevestigde vennootschappen? Dan kunt u de ingehouden dividendbelasting nu niet terugvragen. Hierin komt verandering. De Hoge Raad, de hoogste belastingrechter, heeft namelijk beslist dat dit onderscheidt niet mag. Daarom komt er ook een teruggaafregeling voor de dividendbelasting op Nederlandse dividenden die via een buitenlandse beleggingsinstelling worden uitgekeerd.
Werkgever en werknemer
Verhoging onbelaste reiskostenvergoeding
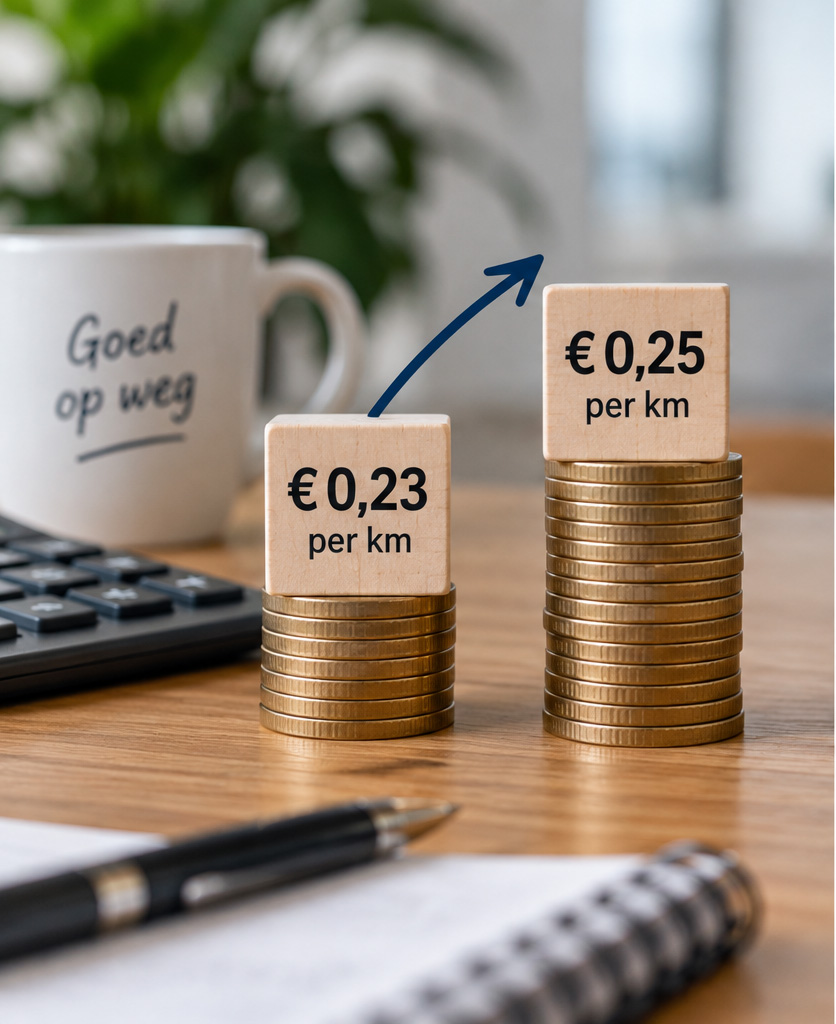
Een van de maatregelen die het kabinet heeft getroffen om de gevolgen van de crisis in het Midden-Oosten te ondervangen is een structurele verhoging van de maximale onbelaste reiskostenvergoeding van € 0,23 naar € 0,25 per kilometer. De verhoging geldt met terugwerkende kracht tot 1 januari 2026. Door de opname in het Belastingplan 2027 heeft deze maatregel een wettelijke basis gekregen.
U krijgt als werkgever daarmee meer fiscale ruimte, maar u bent niet altijd verplicht om de hogere vergoeding toe te passen. Dat kan wel aan de orde zijn op basis van een arbeidsovereenkomst of cao.
Afschaffing vrijstelling producten eigen bedrijf
Onder de huidige regelgeving kunt u uw werknemers jaarlijks maximaal € 500 belastingvrij korting geven op producten uit uw bedrijf, mits deze korting niet hoger is dan 20% van de waarde in het economisch verkeer. Als het aan het kabinet ligt verdwijnt deze gerichte vrijstelling voor korting op branche-eigen producten per 1 januari 2027 uit de werkkostenregeling (WKR). U kunt personeelskortingen daardoor niet langer onbelast verstrekken via deze specifieke vrijstelling. Geeft u uw personeel korting op producten uit uw bedrijf? Pas dan waar nodig uw arbeidsvoorwaarden, salarisadministratie en WKR-inrichting hierop aan. Vanaf 2027 kunt u personeelskortingen alleen nog onbelast verstrekken via de vrije ruimte van de WKR. Maakt u nu gebruik van de vrijstelling? Dan kunt u vanaf 2027 mogelijk sneller te maken krijgen met overschrijding van de vrije ruimte.
De bestaande waarderingsregeling en de regeling voor kortingen aan oud-werknemers blijven wel bestaan.
Tip
Inventariseer tijdig welke personeelskortingen binnen uw bedrijf onder de huidige gerichte vrijstelling vallen. Beoordeel vervolgens of deze regelingen vanaf 2027 binnen de vrije ruimte passen of dat aanpassing van het arbeidsvoorwaardenbeleid nodig is. Zo voorkomt u onverwachte fiscale lasten en discussies achteraf.
Aanpassingen pseudo-eindheffing fossiele auto’s van de zaak
Stelt u als werkgever vanaf 2027 een personenauto op fossiele brandstof (niet volledig emissievrij) ook voor privégebruik ter beschikking aan een werknemer? Dan moet u in beginsel 12% loonbelasting betalen over de catalogusprijs van de ter beschikking gestelde fossiele personenauto. Deze zogenoemde ‘pseudo-eindheffing’ is een maatregel uit het Belastingplan 2026. Onder privégebruik valt in deze regeling ook het woon-werkverkeer!
Sinds de aankondiging van deze pseudo-eindheffingsregeling is er veel kritiek vanuit de sector, waarbij het kabinet werd gewezen op de nodige knelpunten. Daarom stelt het kabinet de volgende aanpassingen voor:
- Geen pseudo-eindheffing voor een vervangende auto tijdens garagebezoek. Deze uitzondering geldt maximaal 14 aaneengesloten kalenderdagen per garagebezoek.
- Verlenging van de overgangstermijn van 17 september 2030 naar 1 januari 2031. Daardoor hoeft u uw administratie niet midden in het boekjaar aan te passen. Als u vóór 1 januari 2027 voor het eerst een fossiele auto ter beschikking hebt gesteld, hoeft u tot 1 januari 2031 geen eindheffing te betalen.
- Introductie van een beperkte vrijstelling tot 1 januari 2031, waarbij u elk kalenderjaar één keer maximaal 7 aaneengesloten dagen een fossiele personenauto tijdelijk mag aanbieden, zonder eindheffing te betalen. Deze vrijstelling voorkomt dat tijdelijk vervoer, zoals een huurauto, al per 1 januari 2027 volledig elektrisch moet zijn.
- Introductie van een vrijstelling voor lesauto’s met handgeschakelde transmissie;
- Anticumulatiebepaling om samenloop van de pseudo-eindheffing fossiele personenauto’s en de pseudo-eindheffing ter zake van hoge vertrekvergoedingen te voorkomen.
Tip
Wilt u nog niet overgaan op elektrisch rijden en optimaal gebruikmaken van de overgangstermijn? Zorg er dan voor dat u op 31 december 2026 uw fossiele wagenpark heeft vervangen én ter beschikking heeft gesteld aan uw werknemers.
Codificatie overgangsregeling youngtimerregeling
Sinds 1 januari 2026 geldt voor het privégebruik van terbeschikkinggestelde auto’s jonger dan 16 jaar een bijtelling van 22% of 25% van de cataloguswaarde. Vanaf het moment dat een auto 16 jaar is, wordt de bijtelling 35% van de waarde in het economisch verkeer (de youngtimerregeling). Tot 1 januari 2026 was een terbeschikkinggestelde auto een youngtimer vanaf 15 jaar oud.
Voor youngtimers die in 2025 ter beschikking zijn gesteld en in 2026 16 jaar oud worden, is in een goedkeurend besluit een overgangsregeling getroffen. Deze auto’s mogen met terugwerkende kracht tot 1 januari 2026 onder de youngtimerregeling blijven vallen. Deze regeling krijgt nu een wettelijke basis
Geleidelijke ophoging leeftijdsgrens
Vanaf 2027 zou de leeftijdsgrens van een youngtimer in één stap verder worden verhoogd van 16 naar 25 jaar. Het kabinet wil echter tegemoetkomen aan een aangenomen motie in de Tweede Kamer, waarin werd gepleit voor een geleidelijker alternatief voor het ophogen van de leeftijdsgrens. Voorgesteld wordt om de leeftijdsgrens volgend jaar te verhogen naar 17 jaar en vanaf 2028 naar 20 jaar. Auto’s die op 31 december 2025 al ter beschikking stonden en die in 2027 de leeftijdsgrens van 17 jaar bereiken, mogen daardoor heel 2027 de youngtimerregeling toepassen.
Auto’s die op 1 januari 2028 nog niet de leeftijdsgrens van 20 jaar hebben bereikt, kunnen de youngtimerregeling per die datum niet meer toepassen. Dat leidt dus tot het wegvallen van de youngtimerregeling voor auto’s die in 2027 de leeftijdsgrens van 17, 18 of 19 jaar hebben overschreden, maar nog niet de leeftijdsgrens van 20 jaar.
Aandelenoptieregeling bij startups en scale-ups
Heeft u een innovatieve, startende onderneming? Dan heeft u vaak weinig middelen om talent in de opstartfase te belonen met een concurrerend salaris. U biedt daarom uw medewerkers vaak aandelenopties aan om hen toch aan uw bedrijf te binden. Op dit moment worden deze aandelenopties echter al belast zodra de aandelen die uit die opties worden verkregen verhandelbaar worden, ook als de aandelen niet direct worden verkocht. Dit kan bij de medewerker leiden tot liquiditeitsproblemen. Om het belonen met aandelenopties aantrekkelijker te maken stelt het kabinet voor om het mogelijk te maken de belastingheffing vanaf 2027 uit te stellen tot het moment waarop de aandelen uit de opties daadwerkelijk worden verkocht. Dan kan de medewerker de belasting betalen uit de verkoopopbrengst. Het uitstel van de heffing geldt ook als de medewerker in de tussentijd uit dienst gaat. De aandelenoptieregeling geldt zolang u als werkgever startup of scale-up bent. Daarvoor geeft de RVO een beschikking af. Daarnaast wordt van het voordeel slechts 65% als loon in aanmerking genomen.
Overgangsregeling
U mag de regeling ook toepassen op aandelenopties die u op of na 17 april 2025 hebt toegekend. Voorwaarde is dat deze op 31 december 2026 nog niet in de loonbelasting zijn betrokken en aan alle gestelde voorwaarden voldoen. De RVO-beschikking moet u uiterlijk op 31 december 2027 hebben aangevraagd.
Let op
De nieuwe aandelenoptieregeling is geen must. De medewerker behoudt het recht om te kiezen voor belastingheffing op het moment van verhandelbaarheid
Verhoging forfaitair uurloon S&O-regeling
U kunt de (loon)kosten voor Research & Development (R&D) verlagen met de Wet Bevordering Speur- en Ontwikkelingswerk (WBSO). Deze fiscale stimuleringsregeling compenseert namelijk een deel van de loonkosten en overige kosten en uitgaven voor speur- en ontwikkelingswerk (S&O). De afdrachtvermindering wordt gebaseerd op de werkelijke S&O-loonkosten en -uitgaven of op basis van een forfaitair vastgesteld S&O-uurloon dat sinds 2008 is vastgesteld op € 29. Vanaf 2027 wordt dit uurloon verhoogd naar € 33.
Verhoging Aof-premie
De zogenoemde ‘vrijheidsbijdrage’ (zie verderop) die het kabinet wil invoeren voor burgers en bedrijven, krijgt voor werkgevers de vorm van een verhoging van de premie voor het Arbeidsongeschiktheidsfonds (Aof-premie). Concreet betekent dit dat het lage tarief voor kleine werkgevers omhooggaat van 6,27% naar 6,67% en de hoge premie voor middelgrote en grote werkgevers van 7,63% naar 8,03% van het premieloon.
Let op
Bent u een startende werkgever? Dan wordt u tijdens de eerste twee jaar als een kleine werkgever aangemerkt en betaalt u dus de lage Aof-premie
Ingrijpende maatregelen in de sociale zekerheid
De compensatieregeling voor werkgevers die een transitievergoeding betalen aan langdurig arbeidsongeschikte werknemers die na 2 jaar ziekte uit dienst treden, blijft voorlopig tot 2028 bestaan. Eerst was voorgesteld om de compensatieregeling al op 1 januari 2027 af te schaffen. Ook de geplande verlaging van het maximumdagloon met 20% gaat niet door. Hoewel de voorgenomen maatregelen in de sociale zekerheid al vóór Prinsjesdag waren afgezwakt, zet het kabinet de volgende ingrijpende maatregelen door:
- De verkorting van de maximale periode dat u een WW-uitkering kunt krijgen van 2 jaar naar 1 jaar. Deze maatregel is alleen 1 jaar uitgesteld, namelijk van 2028 naar 2029.
- De IVA-uitkering van 75% van het loon die u krijgt als u volledig arbeidsongeschikt raakt, wordt vanaf 2030 geschrapt voor nieuwe gevallen. Daarvoor in de plaats komt er een lagere uitkering van 70% van het loon. Bestaande gevallen behouden hun rechten.
- De stapsgewijze verhoging van het eigen risico voor de zorgverzekering (€ 385): in 2027 gaat de eigen bijdrage naar € 400 en per 2028 naar € 455. De zorgpremie zal naar verwachting € 12,50 per maand omhooggaan en uitkomen op € 169 per maand.
Bevriezing maximum pensioengevend loon
Het maximum van het loon waarover u aanvullend pensioen kunt opbouwen wordt vanaf 2027 gedurende 6 jaar niet geïndexeerd. Dit betekent dat het maximum van € 137.800 (in 2026) tot en met 2032 niet wordt verhoogd. Boven deze aftoppingsgrens kunt u in die periode niet fiscaalvriendelijk pensioen of lijfrente opbouwen.
Alle belastingbetalers
Tariefsverhoging en minder inflatiecorrectie
Het kabinet wil het tarief in de inkomstenbelasting volgend jaar verhogen. De eerste schijf stijgt van 35,75% naar 36,23%, de tweede schijf van 37,56% naar 38,16%. De derde schijf blijft 49,50%.
Daarnaast komt er een zogenoemde ‘vrijheidsbijdrage’, waarmee de hogere uitgaven voor defensie moeten worden bekostigd. Hiertoe wordt in 2027 de zogeheten tabelcorrectiefactor waarmee de schijfgrenzen meestijgen met de inflatie, niet met 100% maar slechts met 48% toegepast. De eerste schijfgrens stijgt daardoor van € 38.883 naar € 39.247. De tweede schijfgrens wordt bevroren op € 78.426. Doordat de schijfgrenzen minder hard stijgen, kan uw inkomen eerder worden belast tegen een hoger tarief.
Meer hypotheekrenteaftrek
De hogere tarieven in box 1 leiden er wel toe dat u volgend jaar iets meer hypotheekrenteaftrek heeft. Het aftrekpercentage van de hypotheekrente is gemaximeerd op het tarief van de tweede schijf.
Wijzigingen heffingskortingen
De maximale algemene heffingskorting gaat omhoog van € 3.115 naar € 3.154. Het afbouwpunt van deze korting begint bij een inkomen vanaf € 30.910 (in 2026: € 29.736). De voorgestelde maximale arbeidskorting wordt extra verhoogd van € 5.685 naar € 5.929. De afbouw van deze korting begint bij een inkomen vanaf € 47.834 (in 2026: € 45.592).
De maximale inkomensafhankelijke combinatiekorting wordt vanaf 2027 geleidelijk afgebouwd. Deze heffingskorting wordt in 2027 verlaagd van € 3.032 (in 2026) tot € 2.918.
De voorgestelde maximale ouderenkorting wordt extra gekort en bedraagt maximaal € 1.993 (in 2026: € 2.067). Deze korting wordt afgebouwd vanaf een inkomen van € 46.577 (in 2026: € 46.002). De alleenstaande-ouderenkorting wordt verhoogd van € 540 in 2026 naar € 547 in 2027.
Eigenwoningforfait gelijk en WOZ-waarde omhoog
Het eigenwoningforfait blijft 0,35%. Dit percentage wordt van toepassing op woningen met een WOZ-waarde tot € 1.360.000 (in 2026: € 1.340.000). Dat is € 20.000 hoger dan in 2026. Het forfait voor woningen met een WOZ-waarde van € 1.360.000 of meer blijft gelijk: 2,35%. U bent dit forfait alleen verschuldigd voor de WOZ-waarde boven € 1.360.000.
Afschaffing aftrek specifieke zorgkosten
Het kabinet stelt voor om de aftrek specifieke zorgkosten volledig af te schaffen per 1 januari 2028. Ook de daaraan verbonden tegemoetkoming specifieke zorgkosten vervalt dan. Zorgkosten die u heeft betaald en die niet worden vergoed door uw zorgverzekeraar kunt u aftrekken als deze boven een drempelbedrag uitkomen. Dat kan in 2027 dus voor het laatst, als het aan het kabinet ligt. Voor nagekomen betalingen of teruggaven na 1 januari 2028 geldt geen overgangsregeling.
Hoger forfait reiskosten
Het forfait voor de reiskosten bij ziekenbezoek en weekenduitgaven voor gehandicapten wordt in 2026 met terugwerkende kracht verhoogd van € 0,23 naar € 0,25 per kilometer.
Verhoging reiskostenforfait giftenaftrek
Bent u vrijwilliger en ziet u af van een reiskostenvergoeding voor de kilometers die u voor het goede doel maakt? In dat geval kunt u een forfaitair bedrag van € 0,23 per kilometer als gift in aftrek brengen. Ook dit forfait wordt met terugwerkende kracht tot 1 januari 2026 verhoogd naar € 0,25. Let wel, u komt alleen voor giftenaftrek in aanmerking als u een drempelbedrag overschrijdt. Het drempelbedrag bedraagt 1% van het (met fiscaal partner: gezamenlijke) inkomen in box 1, 2 en 3 samen met een minimum van € 60 en een maximum van 10% van het drempelinkomen.
Besluit hervorming nieuwe box-3-stelsel uitgesteld
De Eerste Kamer heeft het wetsvoorstel Wet werkelijk rendement box 3 toch niet voor het zomerreces aangenomen. Om te voorkomen dat de Eerste Kamer het gehele wetsvoorstel zou afwijzen, zegde het kabinet verbeteringen toe die zouden worden opgenomen in een novelle. Maar daarvan wordt voorlopige afgezien. Een beslissing over de hervorming van het box-3-stelsel wordt uitgesteld tot het voorjaar van 2027. Het is nu de bedoeling dat de nieuwe wet uiteindelijk wordt omgevormd naar een systeem, waarbij u pas belasting moet betalen als u de winst over uw vermogen ook daadwerkelijk heeft gerealiseerd (een vermogenswinstbelasting). Volgens het huidige wetsvoorstel worden ook niet-gerealiseerde waardestijgingen van vermogensbestanddelen jaarlijks in de belastingheffing betrokken. Dit is de vermogensaanwasbelasting. Een uitzondering wordt gemaakt voor vastgoed en aandelen in een startup, die ook in het huidige voorstel worden belast met een vermogenswinstbelasting. De minister heeft de Eerste Kamer gevraagd om het wetsvoorstel Wet werkelijk rendement box 3 aan te houden.
Nieuwe definitie box 3 startup en scale-ups
Er komt een nieuwe definitie van startups en scale-ups voor box 3: startups en scale-ups zijn ondernemingen die gericht zijn op snelle groei door middel van een schaalbaar en herhaalbaar verdienmodel dat zijn oorsprong vindt in innovatie. ‘Schaal en haalbaar’ houdt in dat de onderneming dankzij technologie haar omzet snel kan laten groeien zonder evenredige stijging van de kosten en middelen. De aandelen mogen niet op een reguliere markt verhandeld worden en mogen niet voor meer dan 25% direct of indirect gehouden worden door een beursgenoteerd lichaam. De RVO toetst of er sprake is van een startup of scale-up en geeft hiervoor een beschikking af, die 8 jaar geldig is en maximaal 3 x met 5 jaar kan worden verlengd. In het nieuwe box-3-stelsel (voorlopig) per 1 januari 2028 worden de aandelen in startups en scale-ups belast volgens de vermogenswinstbelasting.
Verlaging OVB voor box-3-woningen
De overdrachtsbelasting (OVB) voor woningen waarin de verkrijger niet zelf duurzaam gaat wonen wordt verlaagd van 8% naar 7%. Het verlaagde tarief is bedoeld voor particuliere vastgoedbeleggers die woningen aankopen voor bijvoorbeeld de verhuur of als vakantiewoning. De OVB-verlaging is dus niet bedoeld voor andere onroerende zaken.
Verlenging tijdelijke accijnskorting op benzine
Het kabinet stelt voor om de accijnskorting op ongelode benzine te verlengen tot 1 januari 2028. Vanaf 2027 stijgt het accijnstarief wel van € 0,84469 naar € 0,85169 per liter, maar vindt er geen reguliere indexatie plaats. Daardoor blijft het tarief lager dan het basispad van € 1,02812 per liter.
Let op
De staatssecretaris van Financiën heeft aangekondigd dat ook de accijnskorting op diesel in 2027 zal worden verlengd. Dit wordt via een nota van wijziging bij het Belastingplan 2027 geregeld.
Vervroegen permanente vrijstelling mrb oldtimers
De oldtimerregeling in de motorrijtuigenbelasting (mrb) biedt een volledige vrijstelling voor motorijtuigen die ouder zijn dan 40 jaar. Bij het Belastingplan 2024 is al besloten de schuivende leeftijdsgrens te vervangen door een vaste peildatum: motorrijtuigen met een datum eerste toelating (DET) van vóór 1 januari 1988 vallen vanaf 1 januari 2028 permanent onder de vrijstelling. Daarnaast geldt een overgangsregeling met kwarttarief voor oldtimers die bij het verhogen van de leeftijdsgrens van 25 naar 40 jaar (1 januari 2014) tussen de 26 en 40 jaar oud waren en een DET hadden van vóór 1 januari 1988. Deze overgangsregeling loopt af op 1 januari 2028. Dan zijn deze auto’s 40 jaar of ouder. Voorgesteld wordt om de permanente vrijstelling voor oldtimers van vóór 1 januari 1988 te vervroegen naar 1 januari 2027. Dat gaat ook gelden voor oldtimers die nog tot 1 januari 2028 onder de overgangsregeling zouden vallen. Deze oldtimers vallen dus een jaar eerder onder de permanente vrijstelling mrb.
Betere rechtsbescherming bij uitstel van betaling en kwijtschelding
U kunt bij de Ontvanger van de Belastingdienst een verzoek indienen voor uitstel van betaling of kwijtschelding. Als dat verzoek wordt afgewezen, kunt u alleen administratief beroep instellen bij de directeur van de Belastingdienst. Die beoordeelt of de beslissing op de juiste gronden is genomen. Bij een akkoord van de directeur van de Belastingdienst heeft u geen rechtsmiddel om hiertegen verweer te voeren. Hierin komt vanaf 1 januari 2027 verandering. Dan geeft de Ontvanger van de Belastingdienst een voor bezwaar vatbare beschikking af bij verzoeken om uitstel van betaling en kwijtschelding van belastingschulden. Tegen een afwijzing kunt u dan volgens de normale bezwaar- en beroepsprocedure verweer voeren. De toegang tot de belastingrechter zal eerst alleen voor rijksbelastingen gaan gelden en op een later – nog nader te bepalen – moment voor de lokale heffingen.